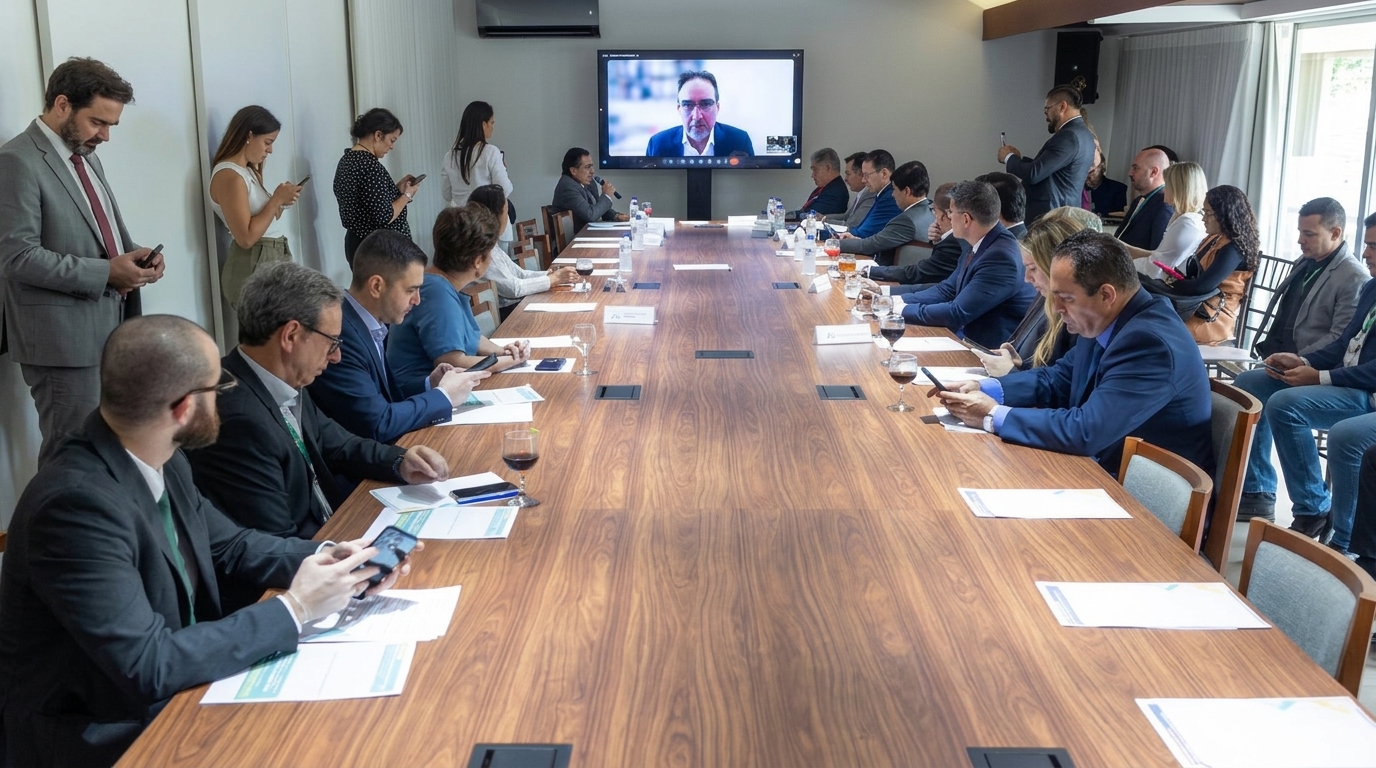
A transição para o novo modelo de tributação do consumo no Brasil vive um momento de forte tensão institucional. Um bloco formado por 75 entidades representativas da economia nacional, estaduais e municipais formalizou um manifesto conjunto solicitando a prorrogação do período de testes da Reforma Tributária. A demanda central do empresariado é clara: postergar para janeiro de 2028 o início da cobrança efetiva da Contribuição sobre Bens e Serviços (CBS) e do Imposto Seletivo (IS), além da extinção definitiva do PIS e da Cofins.
Apesar do reconhecimento generalizado de que a simplificação de impostos é vital para o desenvolvimento econômico do país, o setor produtivo argumenta que o ritmo de regulamentação e a infraestrutura tecnológica necessária não acompanharam a velocidade legislativa. Entre incertezas sobre alíquotas finais e lacunas operacionais, o debate ganha tração no Congresso Nacional, colidindo frontalmente com a resistência do Ministério da Fazenda.
Incertezas Operacionais e o Alerta do Setor Empresarial
O principal argumento das 75 instituições signatárias gira em torno da segurança jurídica e da previsibilidade para os negócios. Com prazos exíguos e regulamentações complementares ainda pendentes, as empresas temem arcar com custos operacionais desproporcionais e riscos de conformidade fiscal.
Alfredo Cotait Neto, presidente da Confederação das Associações Comerciais e Empresariais do Brasil (CACB) e da Associação Comercial de São Paulo (ACSP), resume a apreensão do mercado em relação às indefinições numéricas. Segundo ele, a indefinição de percentuais definitivos — como a alíquota da CBS e o teto global que impactará o Imposto sobre Bens e Serviços (IBS) — impede um planejamento financeiro adequado. Sem saber o impacto real na margem de lucro e na formação de preços, o setor produtivo avalia que o cronograma atual atropela a capacidade técnica das companhias.
As Principais Reivindicações do Empresariado
- Prórroga para 2028: Adiamento da cobrança plena da CBS e do Imposto Seletivo, usando o ano de 2027 estritamente para homologação e testes de sistemas.
- Segurança Regulatória: Definição prévia e transparente de alíquotas, critérios de transição e regras claras para o compliance.
- Estabilização Tecnológica: Garantia de que os softwares de apuração e cruzamento de dados estejam plenamente funcionais antes da exigibilidade das novas exações.
Convergência Técnica e o Xadrez Político no Congresso
Surpreendentemente, a necessidade de ajustes no cronograma encontrou eco em figuras centrais da própria concepção do novo sistema. Durante reunião da Frente Parlamentar de Comércio e Serviços (FCS) em Brasília, o economista Bernard Appy, um dos principais arquitetos da reforma durante sua passagem pelo Ministério da Fazenda, reconheceu a complexidade da transição e ponderou que as empresas necessitam de prazos mais realistas para se adaptarem às profundas mudanças tecnológicas e operacionais.
No âmbito legislativo, parlamentares buscam alternativas jurídicas para atender ao pleito sem desestruturar o marco legal. O deputado Domingos Sávio (PL-MG) apontou a PEC 22/2026 — proposta de iniciativa do governo que tramita no Congresso — como o veículo legislativo ideal. Segundo o parlamentar, a inclusão de um artigo específico nesta emenda permitiria ajustar o calendário de vigência caso haja um acordo político.
A Resistência do Governo Federal
Do outro lado da mesa de negociações, a equipe econômica mantém uma postura irredutível. Representantes do Ministério da Fazenda e da Receita Federal têm rechaçado veementemente qualquer possibilidade de recuo no cronograma.
Durante reuniões com lideranças congressistas, o secretário-executivo do Ministério da Fazenda, Dario Durigan, e o secretário especial da Receita Federal, Robinson Barreirinhas, sinalizaram que a implementação seguirá o curso planejado. Sob a ótica do Fisco, o sistema tributário atual é arcaico, gera um Custo Brasil insustentável e desincentiva investimentos produtivos, o que torna inaceitável qualquer nova postergação na busca por modernização fiscal.
Perspectivas e Conclusão
O impasse entre a prudência corporativa e a pressa reformista do governo define o cenário macroeconômico brasileiro de curto prazo. Enquanto o empresariado aponta para o risco de caos operacional e judicialização em massa devido à falta de regulamentações consolidadas, o governo aposta na modernização digital para destravar a economia.
O desfecho dessa queda de braço dependerá da capacidade de articulação política no Congresso nas próximas semanas. Caso o governo aceite negociar via PEC ou mantenha a rigidez dos prazos, o impacto na rotina contábil de milhões de empresas brasileiras será imediato, tornando os próximos meses decisivos para o futuro prático da Reforma Tributária.
🚀 A FALSIDADE QUE VOCÊ NÃO PERCEBE
Ouça as estratégias de alta performance no meu Podcast e acompanhe os vídeos exclusivos no YouTube.
What do you feel about this post?

Like

Love

Happy

Haha

Sad

Angry

Transformando vidas através da comunicação. Como mestre de cerimônias e cerimonialista, dedico-me a conduzir momentos memoráveis com excelência, utilizo a voz e a experiência em eventos para conectar pessoas e ideias. Atualmente, dedico-me à criação de conteúdo motivacional no YouTube e artigos voltados ao desenvolvimento pessoal e profissional.